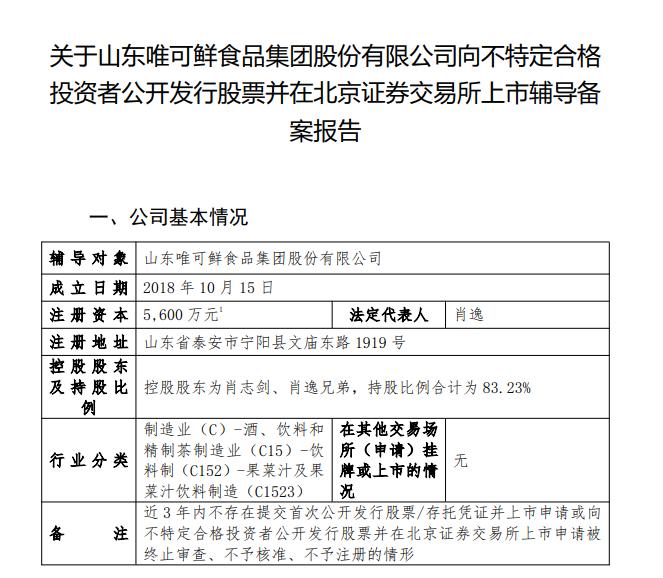
山东唯可鲜食品集团股份有限公司(以下称“唯可鲜”)日前完成北交所上市辅导备案,正式向北京证券交易所发起冲击。从8月28日与国金证券签署辅导协议、8月31日提交备案材料,到9月7日受理并当日完成备案,整个过程仅用十天。
三年营收净利翻倍,上半年迎来业绩“拐点”
公开资料显示,唯可鲜的前身是山东泰乐源食品科技股份有限公司,2018年10月成立,总部位于泰安市宁阳县的公司,2024年9月6日挂牌新三板,2026年1月更名“唯可鲜”。
公司的核心业务分为两部分:一部分是果汁浓浆、果酱、茶饮料等B端现制饮品原料,2025年为公司贡献了超84%的营收;另一部分是面向C端的HPP(超高压冷杀菌)即饮饮品的研发、生产与销售,去年贡献了约15%的营收。
消费端对唯可鲜并不熟悉,但其供应链名单上的客户却耳熟能详。唯可鲜在招股书中透露,公司的现制饮品原料产品已成功打入蜜雪冰城、喜茶、沪上阿姨、书亦烧仙草、冰雪时光、悸动烧仙草等新茶饮品牌商,瑞幸咖啡、库迪咖啡等现磨咖啡企业,以及海底捞、百胜、萨莉亚、凑凑、呷哺呷哺等餐饮连锁企业的供应链体系,并长期保持良好稳定的合作关系;公司的HPP即饮饮品已在线下成功入驻Ole城市超市、罗森便利店、711便利店、盒马、大润发、叮咚买菜等新零售及传统零售系统,同时通过抖音、天猫、京东、拼多多等线上电商平台进行销售;此外,公司与东方甄选等品牌商持续开展合作,不断开拓终端消费市场。
经营能力方面,2023年至2025年,公司营业收入分别为4.19亿元、6.14亿元和 8.69亿元,同比变化分别为56.69%、46.53%、41.38%;归母净利润分别为3075.31万元、4611.52万元和9070.41万元,同比变化分别为168.31%、11.03%、96.69%,三年间整体呈现“双增”态势,两项指标规模翻倍。
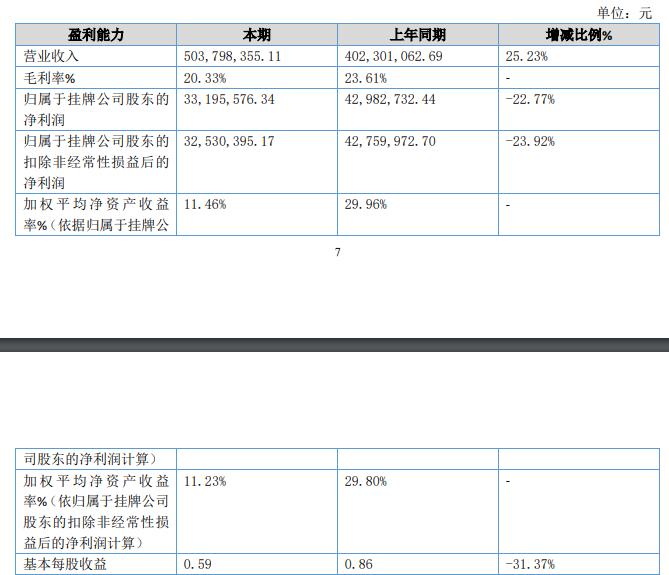
然而,进入2026年,公司业绩出现拐点。中期业绩报告显示,今年上半年,公司实现营收5.04亿元,同比增长25.23%;归母净利润3319.56万元,同比下降22.77%。其中,现制饮品原料收入约4.04亿元,同比增长17.75%,HPP即饮饮品收入约9866.67万元,同比增长68.07%,但两项业务毛利率分别降至20.42%、18.75%,同比下滑 8.25%和38.54%。
值得注意的是,业绩拐点的背后,客户结构是绕不开的焦点。2025年年报显示,截至报告期末,唯可鲜前五大客户分别为蜜雪冰城、瑞幸咖啡、海底捞、盒马、添牛商贸,相对应的销售占比分别为37.20%、21.29%、5.68%、3.93%、2.84%,其中,蜜雪冰城和瑞幸咖啡两大客户合计贡献近六成。
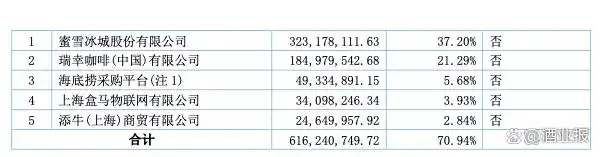
近年来,唯可鲜对蜜雪冰城的依赖度在下降——从2023年的53.78%降至2025年的37.20%,但前五大客户合计贡献仍超营收的70%。
第二曲线HPP的机遇与合规暗礁
此外,就在北交所辅导备案前一个月,唯可鲜已完成了一轮1.161亿元的定向发行。今年8月,唯可鲜以18元/股向泰安新智、铭耀资本、冠亚投资、深担创投四家机构发行645万股,募资1.161亿元,新增股份9月11日挂牌。
发行说明书披露的《补充协议》中设定了明确的赎回权条款:若唯可鲜未能在2031年12月31日前完成“合格上市”(含北交所/沪深IPO,新三板挂牌不计入),投资人有权要求实际控制人肖志剑、肖逸兄弟按“投资本金×(1+6%×N)”回购股份,N为投资本金支付日至实际支付日的天数除以365。若逾期未付,每日还需按未付金额的万分之一支付违约金。
募资用途方面,5270万元用于补充流动资金,2000万元用于偿还银行贷款,4340万元投向安徽HPP高端饮品基地一期项目。一边扩产、一边补流偿债,反映出公司在山东、安徽、重庆三地布局产能的同时,现金流正承受双向挤压。2026年上半年末应收账款达5570.72万元,较2025年末再增16.92%。
唯可鲜讲给资本市场的核心故事,是从B端原料供应商向C端HPP饮品品牌延伸。公司掌握的超高压冷杀菌技术,以400至600兆帕的压强(相当于6000倍大气压)杀灭微生物,不破坏果汁的风味和营养成分。经尚普咨询认证,其HPP苹果汁和HPP羽衣甘蓝汁2025年销量位居全国第一,并被认定为“HPP冷萃茶开创者”。2026年上半年,HPP即饮饮品收入9866.67万元,同比增长68.07%,是增速最快的板块。
上半年,HPP即饮产品毛利率同比下滑38.54个百分点,降至18.75%。行业层面,HPP赛道整体尚处于发展初期,生产成本高、依赖冷链配送、保质期短,国内尚未出台统一的产品标准。
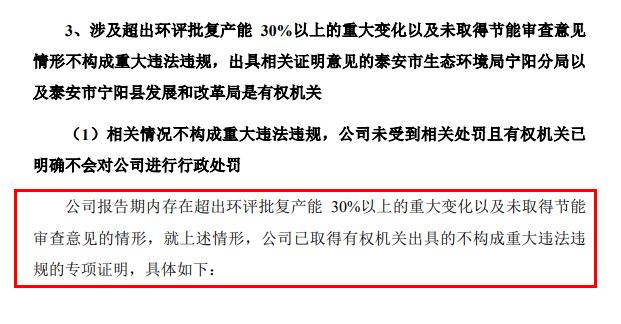
在申请新三板挂牌过程中,唯可鲜曾就超产能生产、排污手续不规范、食品经营备案等问题回复全国股转系统问询。公司披露,2022年度现调饮料项目实际销售2.30万吨,而环评批复核定产能仅1.5万吨/年;2023年度销量增至3.64万吨,超出批复产能对应的营收占比约61%。公司承认存在“超出环评批复产能30%以上的重大变化以及未取得节能审查意见的情形”,已于2024年完成整改。
从代工厂到拟上市公司,唯可鲜踩中了新茶饮扩张与HPP果汁兴起两轮风口,但大客户依赖、自有品牌尚弱仍是其登陆北交所乃至未来发展路上需要直面的考题。
文/北京青年报记者 范辉 孟思雨
请联系jianguocaijing@sina.com
编辑/范辉