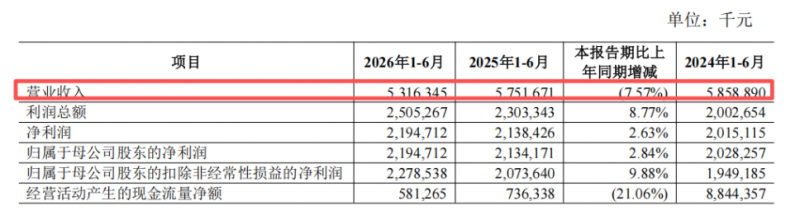
日前,青岛农商银行披露2026年半年度报告。2026年上半年,该行实现营业收入53.16亿元,同比下降7.57%;归母净利润为21.95亿元,同比增长2.84%。与此同时,该行资产规模微增、中间业务收入走弱等现实状况也不容忽视。
营业收入连续下滑 中收与投资端承压
拉长时间线看,青岛农商银行的营收压力早有显现。2024年上半年,该行营业收入58.59亿元,同比增长4.75%;到了2025年上半年,该行营收降至57.52亿元,同比下降1.83%;2026年上半年,营收进一步滑落至53.16亿元,同比降幅扩大至7.57%——三年间,该行上半年的营业收入从58.59亿元降至53.16亿元,累计缩水逾9%,且降幅呈逐年扩大态势。
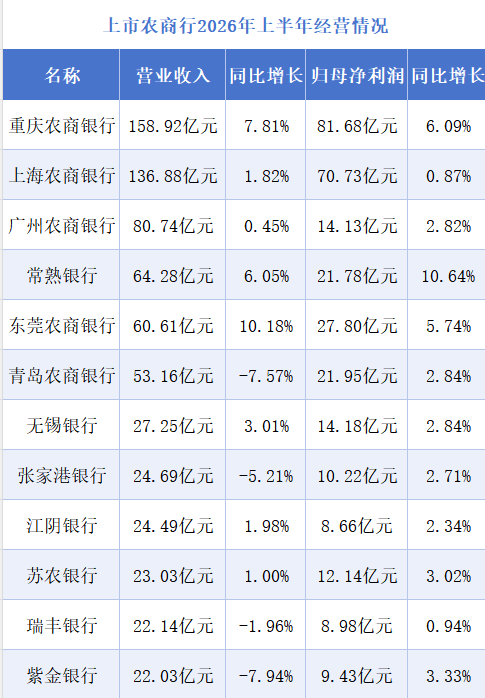
与此同时,放眼同期十二家上市农商银行,仅青岛农商银行、紫金银行、张家港银行和瑞丰银行上半年营收同比下滑。
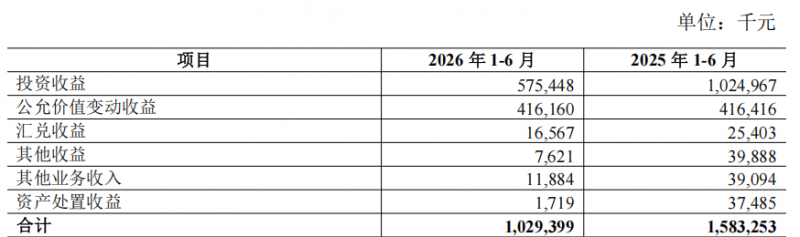
进一步拆分营业收入可以发现,拖累该行营业收入的是非利息净收入。具体来看,报告期内,青岛农商银行的手续费及佣金净收入5.29亿元,同比下滑2.92%;而涵盖了投资收益、汇兑收益、公允价值变动收益、资产处置收益、其他收益及其他业务收入的其他非利息净收入为10.29 亿元,较上年同期减少5.54 亿元,同比下滑34.98%。其中,投资收益为5.75亿元,较上年同期减少4.50亿元,同比下滑43.9%。
总资产“跑输”同业 拨备“安全垫”加速消耗
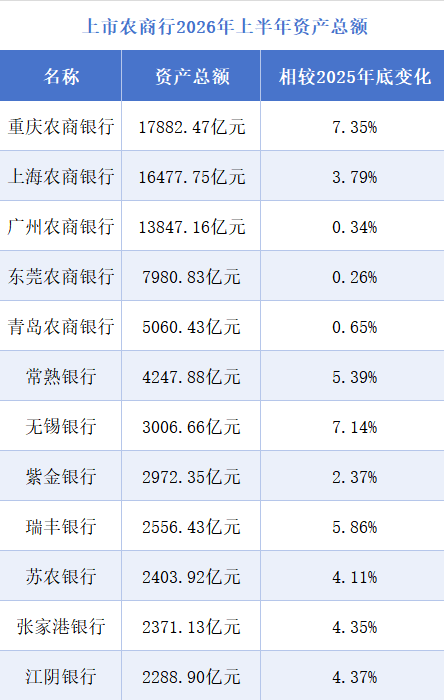
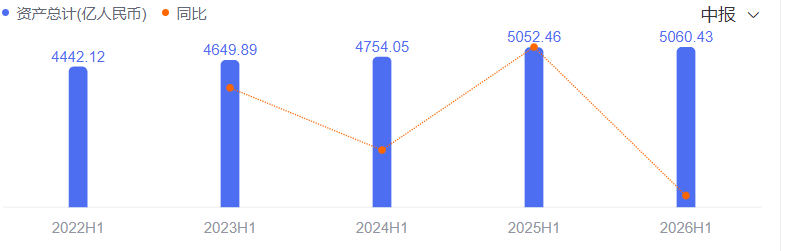
资产规模方面,截至2026年6月末,青岛农商银行的资产总额5060.43亿元,较上年末微增0.65%。而这一增速在同期上市农商行中明显靠后,放眼同期十二家上市农商行中,青岛农商银行的增速仅优于广州农商银行和东莞农商银行,同期资产规模相当的常熟银行总资产增速超5%——对于资产刚过5000亿元的青岛农商银行而言,不足1%的半年扩表速度,在某种程度上意味着该行的总体量在“原地踏步”。
事实上,根据该行近4年中期业绩报告,该行资产规模虽然保持增长,但同比增速波动幅度较大,2023年上半年、2024年上半年、2025年上半年和2026年上半年,该行资产规模同比增速分别为4.68%、2.24%、6.28%以及0.16%。
资产质量方面,2026年上半年,青岛农商银行的不良贷款余额为49.71亿元,相较年初增了1.04亿元,同期不良贷款率为1.74%,虽然相较年初有所下降,但仍高于六月末商业银行的平均水平——在同期上市农商行中仅优于广州农商银行(2.03%)和东莞农商银行(1.93%)。其中,该行关注类贷款迁徙率由2025年末31.19%升至2026年6月末44.79%,正常类迁徙率由3.34%降至1.18%,次级类由58.25%升至79.29%,存量“准不良”转化压力上升。
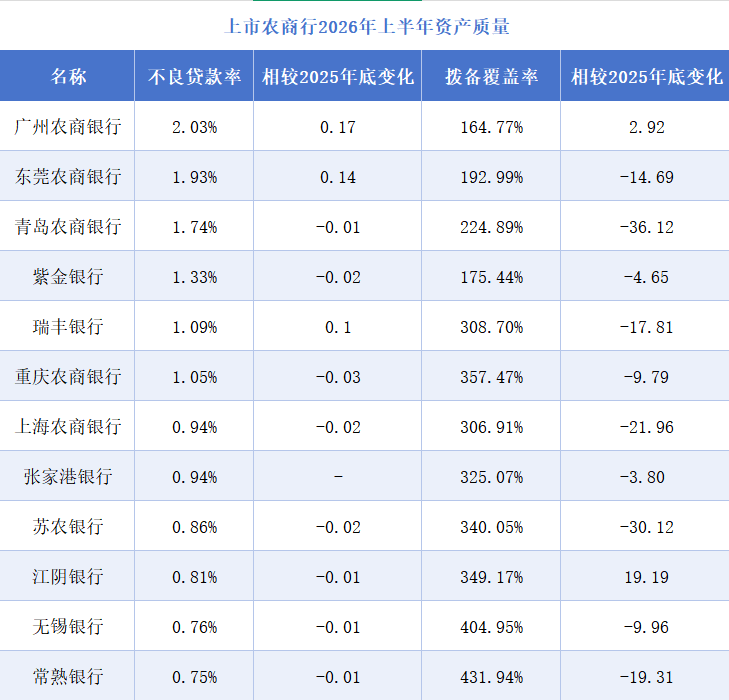
另外,今年上半年,该行的拨备覆盖率224.89%,较上年末261.01%下降36.12个百分点,在十二家上市农商中下降幅度最大。
文/北京青年报记者 范辉 孟思雨
请联系jianguocaijing@sina.com
编辑/范辉