一、前瞻
1.宏观层面总结以及未来预测
宏观及美股市场回顾(2026年11月2日—11月8日):
本周全球宏观市场围绕美国经济韧性、通胀黏性及美联储货币政策预期持续博弈,美股整体承压,科技板块成为主要调整方向。截至11月6日,标普500指数周跌2.7%,纳斯达克指数周跌3.4%,道琼斯指数周跌0.9%。美国中期选举后市场一度出现反弹,但随后AI科技股及半导体板块遭遇集中抛售,反映市场对人工智能巨额资本开支、盈利兑现能力及潜在监管风险的担忧持续升温。与此同时,美国就业市场保持韧性,通胀压力仍未明显缓解,强化了市场对美联储维持偏紧货币政策的预期。整体来看,美股正从此前AI投资热潮推动的估值扩张阶段,逐步转向对企业盈利、资本开支回报及利率环境的重新定价,科技成长股估值压力尤为突出,市场风险偏好有所下降。
未来一周宏观及美股市场预测(2026年11月9日—11月15日):
下周市场关注重点将转向美国10月CPI、PPI等通胀数据及美联储12月利率决策预期,预计美股仍将维持高波动、结构性分化格局。若通胀数据高于预期,可能进一步强化货币政策偏紧的预期,推动美债收益率和美元走强,对纳斯达克及高估值科技股形成持续压制;反之,若通胀有所降温,则有望缓解市场紧缩担忧,推动科技板块及风险资产阶段性反弹。考虑到本周半导体及AI相关股票调整幅度较大,短期存在技术性修复需求,但市场对AI投资回报、科技巨头资本开支及监管政策的担忧尚未消除,反弹持续性仍需观察。总体而言,预计下周美股将以震荡整理为主,科技板块可能出现超跌反弹,但在通胀与利率不确定性消退前,市场仍面临进一步估值调整的风险。
2.加密行业市场变动及预警
加密行业市场变动(2026年11月2日—11月8日):
本周加密市场整体呈现冲高回落、震荡下行走势,受美国中期选举结果、通胀与加息预期升温、科技股抛售及机构资金持续流出等因素影响,市场风险偏好明显下降。截至11月8日,全球加密货币总市值约2.56万亿美元,近7日下跌约2.6%;比特币一度于11月4日突破8万美元,随后快速回落至7.5万美元附近,周跌幅约2.7%;以太坊回落至2,230美元附近,周跌幅约1.6%;SOL、XRP分别下跌,山寨币整体承压。资金层面,美国现货加密ETF持续遭遇赎回,机构资金撤离进一步削弱市场流动性。与此同时,科技股大幅调整引发跨市场风险传导,11月5日前后加密衍生品市场出现超过10亿美元的杠杆清算,市场恐慌情绪升温。整体来看,本周市场主要由宏观流动性收紧预期、机构资金外流及高杠杆去化共同驱动,资金进一步向主流资产集中,山寨币分化加剧,市场尚未形成明确的趋势性反转信号。
未来一周市场预测(2026年11月9日—11月15日):
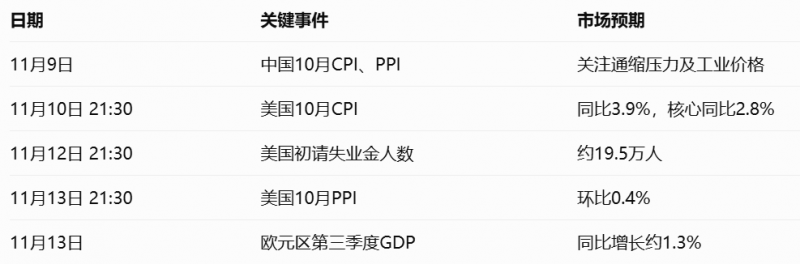
预计下周加密市场仍将维持震荡偏弱格局,短期走势主要取决于美国通胀数据、美联储政策预期变化及现货ETF资金流向。重点关注11月10日公布的美国10月CPI及11月13日的PPI数据,若通胀继续高于预期,市场可能进一步上修美联储加息概率,推动美元及美债收益率走强,从而压制比特币、以太坊等风险资产表现;反之,若通胀低于预期,叠加ETF资金流出放缓,则有望推动市场出现技术性反弹。技术层面,比特币短期重点关注7.4万—7.5万美元支撑区域,若有效跌破,可能进一步下探;上方则关注7.7万—8万美元压力区间,只有重新站稳并伴随资金持续回流,市场情绪才有望明显改善。以太坊及主流山寨币预计仍将跟随比特币波动,RWA、稳定币、链上衍生品及隐私赛道可能继续出现结构性机会,但整体资金轮动持续性仍有待观察。综合判断,下周市场更可能处于宏观数据驱动的高波动调整阶段,需重点警惕通胀超预期、ETF持续净流出及杠杆清算引发的二次下跌风险。
二、宏观数据回顾与下周关键数据发布节点
1.宏观数据回顾(2026年11月2日—11月8日)
本周美国经济数据整体呈现制造业扩张、服务业增长放缓、就业保持韧性、通胀压力仍存的特征。10月ISM制造业PMI升至55.5,高于前值54.5及预期54.6;ISM服务业PMI降至54.5,低于前值54.9。10月ADP新增就业8.6万人,高于市场预期;9月工厂订单环比增长1.8%,显示企业需求有所改善。与此同时,制造业价格指数仍处于高位,反映成本压力尚未消退。整体而言,美国经济暂未显现明显衰退迹象,但通胀黏性仍制约美联储宽松空间,市场对后续降息路径保持谨慎。
其中,10月非农就业新增16.5万人,失业率由4.2%降至4.1%,进一步强化美国经济韧性判断。市场对美联储12月加息的预期升温,成为风险资产的重要压力来源。
2. 下周关键宏观数据发布(11月9日—11月13日)
三、监管
政策(一)美国:加密资产规则征求意见与反洗钱监管同步推进
重要进展(11月3日至4日):美国证券交易委员会(SEC)有关证券过户代理、代币化证券登记及分布式账本记录保存的规则修订,于11月3日迎来意见征集截止日。与此同时,美国金融犯罪执法网络(FinCEN)针对与俄罗斯相关的A7网络提出的特殊反洗钱措施,于11月4日结束意见征集,拟限制受监管金融机构处理涉及相关子代理的资金转移。
稳定币方面,美国货币监理署(OCC)继续推进《GENIUS Act》实施工作,其稳定币发行人监管规则已于此前正式公布,计划2027年1月18日生效,涉及发行主体资质、储备管理、流动性和风险控制。本周未发现《CLARITY Act》完成立法的可靠证据。
政策影响:美国正同时完善代币化证券监管、稳定币发行监管和加密资金反洗钱规则,但需要区分已公布的正式规则与仍处于征求意见阶段的提案。
(二)韩国:大型交易平台安全事件推动监管升级
重要进展(11月2日): 韩国金融服务委员会(FSC)在大型加密交易平台发生安全事件后,召集金融监督院、金融安全机构及主要交易平台开展紧急协调,要求加强热钱包风险管理,提高冷钱包资产存储比例,强化全天候异常交易及资金流动监测,并及时报告异常访问行为。
监管部门还强调提高交易平台安全储备与网络安全标准,推动加密资产服务商向传统金融机构的安全管理要求靠拢。
政策影响:韩国监管重心进一步转向交易平台资产保护、网络安全及风险准备机制。未来交易平台可能面临更高的资产隔离、安全审计和运营韧性要求。
(三)英国:调整加密资产税务申报时间安排
重要进展(11月2日):英国税务海关总署(HMRC)更新加密资产报告框架(CARF)实施指引,确认由于线上申报系统无法按原计划于2027年1月1日开放,取消此前公布的系统开放日期及首年1月31日注册截止要求,但维持2027年5月31日首次申报截止日期。相关加密资产服务提供商仍须履行用户交易数据收集和报告义务。
政策影响:英国加密税务透明化政策持续推进,申报平台建设有所延迟,但企业数据收集及税务合规义务并未取消。
(四)巴西:正式实施针对无牌加密服务商的交易限制
重要进展(11月6日):根据巴西央行第589号决议,11月6日起,受巴西央行监管的金融机构、支付机构及其他获授权机构,原则上不得与未获巴西央行授权的虚拟资产服务提供商开展或协助开展相关交易,法规明确允许的例外情形除外。
政策影响:巴西加密监管进入实质性执行阶段,银行及支付渠道与加密服务商的合作将更加依赖正式授权资质。无牌交易平台及相关服务商可能面临法币出入金渠道受限和市场准入压力。
(五)俄罗斯:推进受监管加密货币交易市场建设
重要进展(11月2日):莫斯科交易所宣布计划自2026年12月1日起向符合条件的金融市场参与者开放数字货币交易,初期采用试点方式,拟支持比特币、以太坊及USDT等资产,相关参与机构将逐步接入交易体系。
政策影响:俄罗斯正在探索将部分加密资产交易纳入传统金融市场基础设施和监管框架,但该计划不等于全面开放面向公众的自由交易,也不意味着相关业务已经于本周正式启动。
(六)肯尼亚:现有虚拟资产服务商进入牌照合规关键节点
重要进展(11月4日):根据肯尼亚《2025年虚拟资产服务提供商法》,此前已经开展业务的虚拟资产服务商迎来过渡期合规节点,相关机构须按照适用要求满足牌照及监管规定,监管职责涉及肯尼亚中央银行(CBK)和资本市场管理局(CMA)。
政策影响:肯尼亚正推动加密行业由相对宽松的经营环境转向正式许可监管,交易平台、托管及其他虚拟资产服务商需要重点关注监管实施细则、牌照申请及反洗钱要求。不过,不能仅凭过渡期截止便认定所有未获牌机构均已被执法取缔。
文/金仁甫
编辑/范辉