日前,中国人民银行公布的行政处罚信息显示,广发银行因涉及金融统计、账户管理、清算管理、银行卡收单、数据安全、反假货币、征信管理、客户身份识别及大额交易报告等10项违法行为,被警告、没收违法所得1.621747万元,并罚款1712.4万元。
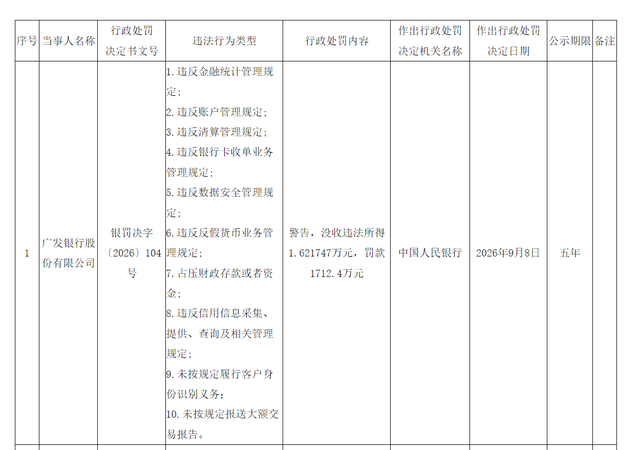
与此同时,12名相关责任人员同步被处罚,覆盖资产托管部、信用卡中心、零售信贷部、公司金融部、法律与合规部等多个核心业务与风控部门,合计罚款55.5万元。
值得关注的是,这并非广发银行第一次收到千万级罚单。2025年9月至今,广发银行及其分支机构多次收到罚单,累计罚没金额超过1.1亿元,其中包括3张千万级罚单,单笔最高罚款达到6670万元。
公开资料显示,广发银行成立于1988年,是国内首批组建的股份制商业银行之一,也是12家股份行中仅有的两家未上市银行之一。该行于2009年开始筹备上市,2011年进行首次公开发行辅导备案,至今17年仍未上市。
截至2025年末,广发银行总资产达3.73万亿元,较年初增长2.38%,同期资产规模相当的浙商银行总资产达到3.48万亿元,相较年初增长4.68%,增速优于广发银行。
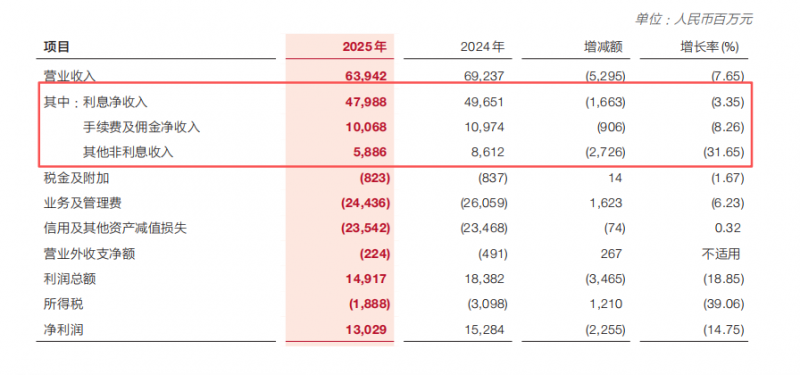
经营能力方面,2025年,该行营业收入639.42亿元,同比下降7.65%;净利润130.29亿元,同比下降14.73%,而这已是该行营收第三年、净利润第二年下滑。
拆分其营业收入可以发现,报告期内,广发银行的利息净收入与非利息净收入呈现下降态势。具体来看,2025年,该行利息净收入为479.88亿元,占营收总额的75%,同比下滑3.35%;非利息净收入159.54亿元,同比下降18.54%,其中,手续费及佣金净收入为100.68亿元,同比下降8.26%,其他非利息收入为58.86亿元,同比下滑31.65%。
对于非息净收入下滑,该行在年报中解释称,主要是受金融市场波动影响,公允价值变动损益同比下降——报告期内,该行公允价值变动损益亏损18.40亿元,同比下滑226.90%。
资产质量方面,截至2025年末,该行不良贷款率为1.44%,较上年末下降0.09个百分点,拨备覆盖率166.89%,相较上年末增长1.20个百分点,但仍不及同期商业银行平均水平(205.21%)。
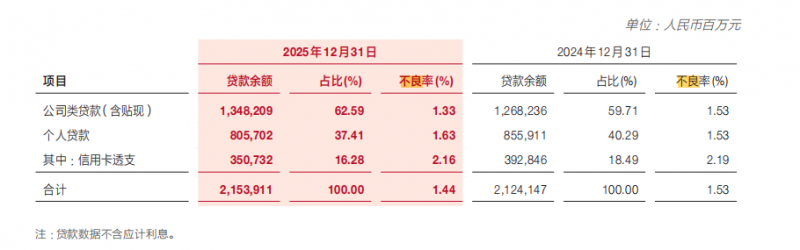
值得关注的是,2025年,该行信用卡透支余额约3507.32亿元,信用卡不良率 2.16%。今年9月初,广发银行信用卡中心因信用卡管理不到位、风险分类不准确被监管罚款135万元,不良认定真实性受到市场关注。评级机构还提示,该行关注类贷款占比抬升,零售信贷潜在风险仍需警惕。
文/北京青年报记者 范辉 孟思雨
请联系jianguocaijing@sina.com
编辑/范辉