10月21日,2026金融街论坛年会金融法治论坛举行,以“开放协同 法治护航——共促跨境金融与科技治理新发展”为主题,聚焦跨境金融、科技创新两大重点领域。北京青年报记者从现场了解到,北京金融法院在论坛上发布两项成果,其中一项《智能网联汽车保险产品创新中的纠纷场景预测与法律分析》,模拟了三类常见争议情境,逐一分析法律路径。
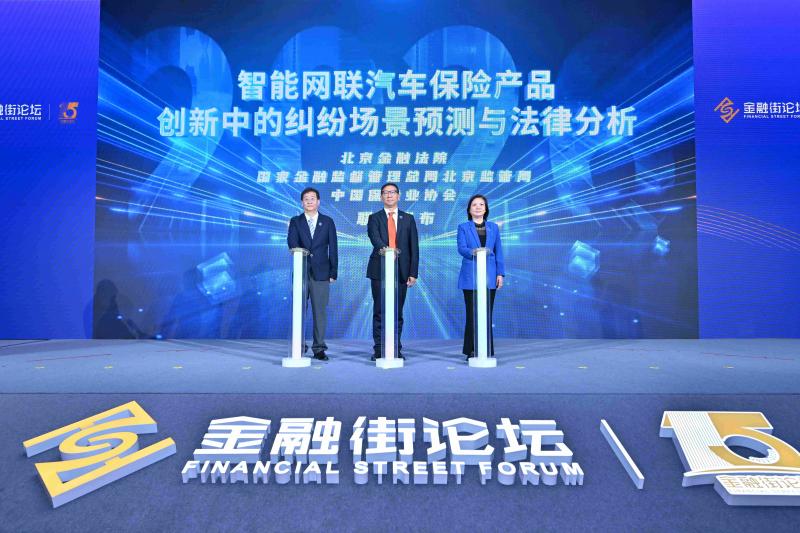
《智能网联汽车保险产品创新中的纠纷场景预测与法律分析》由北京金融法院与国家金融监督管理总局北京监管局、中国保险行业协会共同发布。如果说白皮书聚焦的是跨境金融对外开放,那么这项成果则指向科技保险赋能科技创新。该成果直面人机共驾模式下责任界定、数据举证、代位求偿等现实难题,对三类典型纠纷场景进行前瞻性法律分析,围绕保险条款优化、事故数据治理、跨主体协同治理提出务实建议,为保险业与智能网联汽车产业协同发展提供法治支撑。
北京金融法院副院长宋毅接受采访时表示,“智能网联汽车的纠纷主要聚焦驾驶方式,驾驶任务由人转向机器和智能系统,场景、风险、特点、定责都发生了根本性变化。”
成果分析指出,随着组合驾驶辅助功能加速普及,传统以“驾驶人过错”为中心构建的事故责任体系正面临深刻挑战,事故致害原因转向算法缺陷、系统升级、数据瑕疵与多方行为相互叠加的复合形态。
宋毅表示,北京金融法院选择“治未病”,“我们面临的不是已有纠纷,而是在纠纷没有发生时,从‘治已病’向‘治未病’、向前端延伸。”
据了解,该成果模拟的三类场景直指智能网联纠纷三处“堵点”:事故责任主体与保险赔付对象怎么认定,数据举证规则怎么定,以及保险人理赔后如何代位求偿。
宋毅表示,对车企定规则,智能网联系统启动后责任主体多元化,须设定清晰追责顺位;打通数据流通,在保护商业秘密前提下确立数据调取、取证规则;稳住预期,把事故后的责任承担提前讲清楚。他说,“要让老百姓敢于买、敢于拥抱智能网联,也给智能网联提供积极的金融支持和风险防范。”
此外,北青报记者注意到,该成果还围绕保险条款、立法完善、数据治理、协同共治和动态更新五个方面提出建议,涉及系统激活期间责任限额触发规则、数据调取专项授权、事故数据治理基础设施、“监管+司法+行业自律”共治格局以及纠纷场景预测动态更新机制等内容。
文/北京青年报记者 王浩雄
编辑/王鹏
校对/李建良