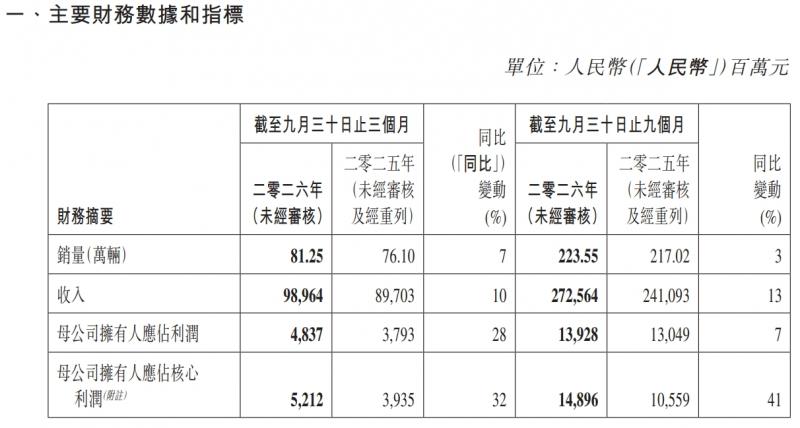
10月29日,吉利汽车控股有限公司(0175.HK,以下简称“吉利汽车”)发布2026年第三季度财报。财报显示,前三季度,吉利汽车营收2726亿元,同比增长13%;核心归母净利润149亿元,同比增长41%,核心归母净利润增速显著高于收入增速。同时,前三季度吉利汽车累计销量223.55万辆,同比增长3%,实现“核心利润增速>收入增速>销量增速”的增长格局。
面对这份增长的业绩,吉利汽车董事会副主席桂生悦在业绩电话会议上却坦言:“我们对这份季报并不满意,这是一份高压环境下交出的答卷,虽然各项指标创同期新高,但距离我们内部预期仍有差距。”
他表示,过去三个月,我们遭遇近三年最严峻的市场环境,今年是国内车企新品投放最多的一年,各个细分市场产品高度同质化,银河、领克、极氪全线承压,行业进入激烈价格竞争。行业现在处在黎明前的寒冬,“金九银十”已经成为过去式,存量市场常态化。短期压力巨大,但吉利扛住了冲击,核心利润、毛利率持续提升,本质来自体系能力,不是单一车型红利。
营收、利润主要来自结构,而非规模
销量只增长3%,营收却增长13%、核心归母净利润增长41%,差额无法用“卖得更多”来解释。拆解损益表,驱动力来自三个同时抬升的变量。
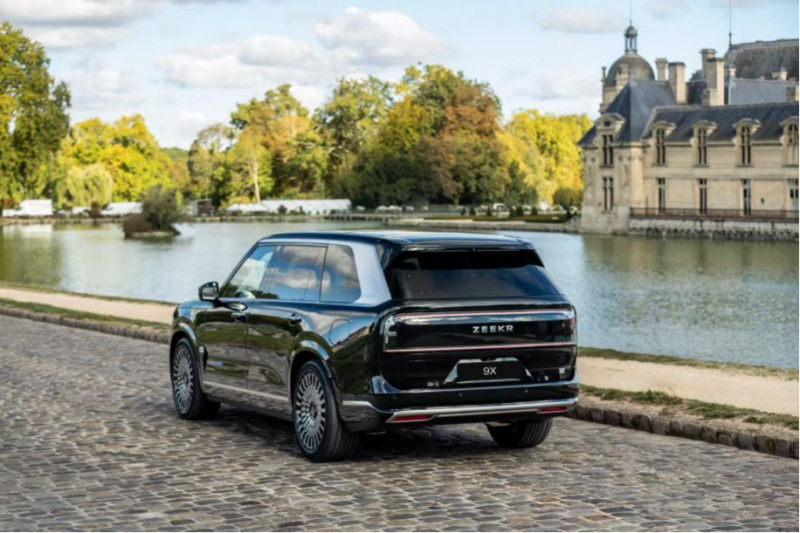
一是高端品牌极氪的权重跃升。前三季度极氪交付28.8万辆,同比增长101%,全年30万辆目标已完成96%,占集团总销量比例从上年同期的6.6%提升至12.9%。更关键的是收入占比,从17.7%拉升至31.3%,提升近14个百分点。收入占比远高于销量占比,意味着极氪对集团收入质量的拉动是结构性的,而非简单的数量叠加。
二是出口大幅增长带动整体提升。前三季度出口79.8万辆,同比增长169%,占总销量比例从上年同期的约13.6%升至35.7%;第三季度出口占比进一步达到约40%,单季出口同比增长189%。出口车型的均价和盈利水平普遍高于国内,直接抬升了整体单车收入。
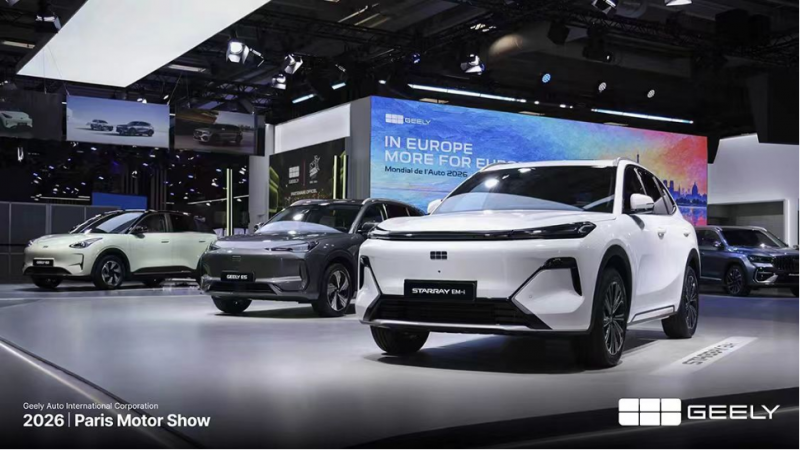
基于海外销量全面增长,吉利汽车今年将冲刺100万辆出口目标。同时,在“123456”战略指引下,吉利汽车将聚焦五大重点市场,规划 2-3 年建成一体化海外体系,打造泛欧 60 万辆、东盟 50 万辆、拉美非 40 万辆、东欧 30 万辆、中东亚20 万辆市场格局。其中,欧洲作为核心战略市场,预计年底渠道网络规模将达 1000 家,与福特合资工厂也将于明年下半年投产,进一步扩大欧洲产能与本地化建设。
三是单车均价的系统性上移。财报显示,前三季度单车平均销售收入同比提升12%至11.2万元;前三季度单车核心归母净利润约6664元,同比增长37%。量、价、结构三重因素叠加,将毛利率推升至18%,同比提高1.5个百分点;核心归母净利率升至5.5%,单车盈利能力亦持续向好。
吉利的利润增长,本质上是一次高端化和全球化的重新定价,而非依靠以价换量堆出来的规模效应。桂生悦所说的“体系能力,不是单一车型红利”,指向的正是这一点。
同时,在“一个吉利”战略推动资源整合之下,公司降本增效效果明显。前三季度,吉利汽车销售费用率同比下降0.1个百分点至5.6%;行政费用率同比下降0.1个百分点至1.6%;研发投入比同比下降0.7个百分点至5.5%。
品牌分化与汇率波动构成两大挑战
当然,吉利汽车在高压环境下交出的这份答卷,也面临不小的挑战。前三季度累计销量223.55万辆,对照全年345万辆销售目标来看,完成率为64.8%。这意味着,四季度吉利汽车需要做到月销超40万辆,方可完成全年销售任务。
吉利汽车管理层在业绩电话会上承认,想要达成这一销量目标,挑战不小,但其表示吉利汽车将在四季度持续推进新品上新和出口放量,因此保持乐观。据悉,第四季度,吉利汽车将推出银河M8、领克900L、2027款极氪7X、星瑞L PLUS和星越L PLUS等多款车型,持续推动销量稳步提升。
品牌分化是挑战之一,领克的情况尤为值得关注。在极氪向下延伸、银河向上挤压的情况下出现下滑,领克今年前三季度累计销量19.6万辆,同比下滑19%。吉利汽车董事长安聪慧在业绩电话会议上表示:“领克品牌汽车销量下滑主要是因为产品定位不够清晰,差异化之路没走出来,属于产品的问题,现在在全面调整领克品牌旗下的产品。”同时,银河累计销量87.7万辆,较去年同期基本持平,但管理层也承认“银河腰部产品需要补充爆款车型”。
更值得关注的是,随着海外业务占比持续提升,汇率波动对财务报表的影响可能进一步放大。报告期内,吉利汽车录得外汇汇兑净亏损11.26亿元,去年同期为净收益33.37亿元。也就是说,汇兑影响达44.63亿元。这也正是核心归母净利润同比增长41%、而归母净利润仅增长7%至139.28亿元的主要原因。
关于二者之间的差距,公司管理层在业绩电话会上也直言:“主要受到汇兑损益变化影响:今年同期录得汇兑净亏损,去年同期则为净收益。”而这意味着,未来随着海外收入占比从35%继续向更高水平爬升,那么汇率对报表利润的扰动将成为一项常态化变量,而非一次性影响。
机构评价出现分歧
财报发布后,主要机构的判断出现了一定程度的分化。
中金公司维持“跑赢行业”评级,目标价20.50港元,对应2026年市盈率为9.0倍,认为出口高增长叠加极氪放量有望支撑销量和产品结构继续优化,预计2026年净利润213亿元。东方证券维持“买入”,目标价24.29港元,强调业绩在行业承压下逆市创新高,高端车型销量占比提升及出口增加带动单车平均销售收入上行。摩根士丹利则维持“增持”及27港元目标价,认为国内销售势头改善将有效支撑销量并控制折扣。
里昂相对谨慎,将目标价从22港元下调至18港元,但仍重申“高度确信跑赢大市”评级,下调2026—2028年纯利预测分别2%、7%及12%,理由是内地竞争激烈及欧盟关税不确定性;同时预期四季度新车投放有助改善产品组合及销量,届时毛利率可回升至18.4%。
管理层的“不满意”与投行机构的分歧背后,指向的是同一个问题,即在吉利汽车能否穿越行业黎明前的寒冬,并将41%的核心利润增速延续至四季度和2027年,持续跑赢行业利润收缩的速度。
文/温冲